白条能否提现?详细解析
白条作为蚂蚁集团推出的信用支付工具,其核心功能是为用户提供消费信贷服务。从产品设计逻辑看,白条的额度本质上是信用额度而非现金账户,因此无法直接提现。这种设计源于金融监管对消费信贷产品的风险管控要求,避免用户通过信用工具套取现金引发过度负债。但实际操作中,用户可通过绑定的银行卡进行提现,这种操作本质上是将信用额度转化为银行存款,但会触发手续费和利息成本。值得注意的是,部分第三方平台可能提供白条额度转换为现金的服务,但此类操作往往伴随高风险,可能触及金融监管红线。
从资金流动角度看,白条提现实质是信用资源的再配置过程。当用户通过绑定银行卡提现时,系统会将信用额度转化为银行账户的可支配资金,但这一过程会产生资金成本。根据蚂蚁集团披露的数据,白条提现的手续费率通常在0.6%-1.2%之间,且提现金额会占用用户的信用额度。这种设计既保障了平台的资金安全,也通过成本机制约束用户的提现行为。值得注意的是,部分金融机构推出的白条理财产品,允许用户将额度转化为理财资产,这种间接提现方式虽然规避了直接提现的限制,但依然存在资金锁定和收益波动的风险。
在金融合规框架下,白条提现的边界始终受到严格约束。监管层对消费信贷产品的资金流向有明确规范,禁止将信用额度用于非消费场景的现金提取。这种限制并非技术障碍,而是基于对金融风险的系统性防控。从用户行为经济学角度看,过度依赖提现功能可能引发债务螺旋,尤其当提现成本叠加利息支出时,会显著压缩用户的实际可支配收入。因此,平台在设计提现功能时,通常会设置额度上限和提现频率限制,这种机制既符合监管要求,也服务于用户的长期财务健康。
对于普通用户而言,白条的使用应建立在清晰的财务规划基础上。若确实存在资金周转需求,建议优先选择平台提供的分期付款或额度转换服务,而非直接提现。这些替代方案往往能获得更优惠的利率条款,同时避免触发提现手续费。值得注意的是,部分金融机构推出的白条理财产品,允许用户将额度转化为理财资产,这种间接提现方式虽然规避了直接提现的限制,但依然存在资金锁定和收益波动的风险。用户在选择提现方式时,需综合考量成本、收益和资金流动性需求,避免陷入短期利益与长期风险的失衡状态。
相关文章
高息取现三大雷区需警惕
高息贷款的隐形陷阱往往被忽视,其本质是将短期债务转化为长期负担。当借款人选择通过高利率渠道提取现金时,实质上是在用未来收入换当前流动性,这种操作容易陷入"借新还旧"的恶性循环。例如部分网贷平台的年化利...
得物额度取现到账时间详解
关于得物额度取现到账的时间,许多用户常常感到困惑和焦虑。其实,理解这一过程的关键在于区分不同的影响因素以及掌握官方提供的操作指南。首先,我们需要明确的是,提现的处理时间会受到银行工作日及节假日的影响。...
鹿优选取消指南,轻松告别!
取消鹿优选服务的步骤通常简单明了,但每一步都需要谨慎操作以确保不留下未解决的问题。首先,登录到您的个人账户并找到“会员中心”或类似的选项,这里是管理您订阅和偏好设置的地方。进入之后,查看已购买的服务列...
得物分期额度回收指南
得物分期购物额度回收,是指用户在使用得物APP进行商品购买时,通过分期付款方式获取的信用额度,在一定条件下可以进行回收和再利用。这一功能不仅优化了用户的消费体验,也为电商平台提供了更加灵活的用户管理策...
桃朵返利真实体验
近年来,随着互联网经济的快速发展,返利平台成为了不少消费者购物时的选择。其中,“桃朵”作为一个相对较新的玩家,在市场中逐渐崭露头角,但其真实情况和用户体验却备受关注。“桃朵返利怎么样?”这个问题涉及到...
花呗套现:套路与防范
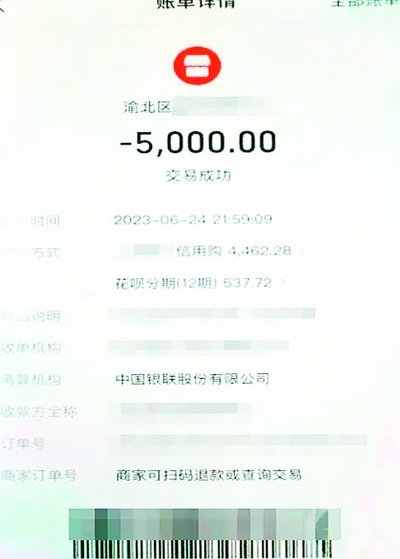
花呗作为阿里巴巴生态内的信用支付工具,其核心逻辑建立在用户信用评分与消费行为数据的深度绑定上。套现行为本质上是对平台信用评估模型的突破,需通过多维度数据干扰实现。例如,部分用户通过频繁小额交易制造消费...