套花呗分期是怎么回事
**套花呗分期:解构背后的信用游戏**
在当代消费社会中,"套花呗分期"已成为一种常见的支付方式。表面上看,这是利用支付宝提供的花呗服务进行分期付款的操作,但深入了解后会发现,这背后涉及复杂的信用体系和资金运作逻辑。这种模式通过将未来消费额度转化为当前可用资金,实际上是在玩转信用与现金流的关系。
**套花呗分期的运作机制**
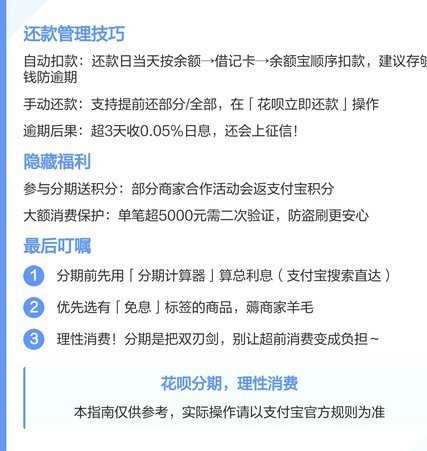
套花呗分期的本质是信用额度的提前使用和分阶段释放。当消费者选择将某笔订单设置为花呗分期时,支付宝会根据用户的信用评估情况,自动分配相应的授信额度。这笔资金并非立即划拨至商家账户,而是按照预设的分期计划逐步结算。这种设计既缓解了商家的资金周转压力,也为消费者提供了灵活的还款方案。
**套花呗分期的常见玩法**
在实际操作中,套花呗分期呈现出多种玩法。最常见的包括虚拟消费和循环套现。虚拟消费指的是通过关联多个支付宝账户或利用优惠券、红包等手段,在不实际产生商品交易的情况下完成额度套取。而循环套现则是指通过不断申请分期、调整还款计划等方式,持续提取可用信用额度,形成资金的循环使用。
**套花呗分期的风险与监管**
尽管套花呗分期为消费者提供了便利,但也伴随着诸多风险。过度依赖分期付款可能导致个人财务压力增大,甚至引发逾期还款问题。此外,这种模式还可能扰乱正常的金融市场秩序,增加金融机构的风控难度。近年来,监管部门对套花呗分期行为采取了更为严格的审查措施,要求平台加强用户资质审核和交易监控。
**未来趋势与合规建议**
随着监管政策的趋严,套花呗分期的操作空间正在逐渐缩小。消费者在使用此类服务时,应当更加注重风险控制,避免因短期利益驱动而陷入长期债务困境。同时,金融机构也需要在用户体验和服务创新之间找到平衡点,通过技术手段提升风险识别能力,确保金融系统的稳健运行。
总之,套花呗分期反映了现代信用体系的双刃剑效应。正确使用可以优化资金流动效率,但过度操作则可能带来系统性风险。未来的发展需要在监管与创新之间寻求动态平衡,既满足消费者需求,又维护金融市场稳定。
相关文章
让老照片活起来:历史细节的真实再现
技术复兴的微小奇迹——“一秒老照片动起来”的背后,是时间与算法的深度对话。最初的尝试,往往只是简单地将多张略有差异的老照片进行叠合,在屏幕上产生一种粗糙的“呼吸”感,如同陈旧的胶片在放映机里艰难地滑动...
套花呗:别玩,小心毁信用
“套花呗”并非一项技术,更不是一种理性的消费方式。它是一种基于借贷平台漏洞的风险操作,其本质是利用算法盲点进行利益抽取。这类操作常涉及虚假信息、多账户注册等手段,最终导致个人信用受损,甚至面临法律责任...
分期乐能套现吗?解析平台风控策略
分期乐的资金池运作依赖于平台对用户信用评估的精准把控。当用户通过分期乐获取资金时,平台会基于消费记录、还款能力等维度进行授信。这种模式本质上是将用户信用转化为可流通的金融资产,但其流动性存在天然限制。...
便荔卡提现被拒:数字金融的风险与信任
便荔卡提现第二天拒,这个现象反映出数字金融领域的复杂性和用户对资金流动安全性的担忧。看似简单的提现操作背后,其实暗藏着技术、风险控制和平台运营的博弈。对于用户来说,提现被拒绝带来的不仅仅是资金延迟,更...
花呗还款周期背后的真相
花呗的使用平台,其“出来多久还款”这个问题并非单纯的“多久”二字可以概括,而是涉及到复杂的用户行为模式、风险控制策略以及平台自身运营逻辑的综合体现。简单地将还款周期划分为“按日”、“按周”、“按月”等...
得物提现全攻略:安全与高效技巧
得物平台的“钱”指的是你通过店铺或个人销售商品获得的收益,以及平台抽成的佣金。提现操作并非简单直接,而是经过多层审核和结算,因此需要掌握一定的流程和技巧,以确保提现顺利进行。首先,需要明确的是,得物平...