月限交易:风控与创新之争
交易金额超限现象的深层逻辑源于支付系统对风险阈值的动态校准。当单月累计交易突破预设上限时,系统会触发多层防御机制,这既是对资金流动异常的预警,也是对金融生态的自我保护。机构往往通过设定阶梯式限额来平衡用户体验与安全需求,但这种阈值管理本身存在悖论——过度宽松可能埋下合规隐患,而过度收紧则可能抑制业务活力。实际操作中,超限事件常伴随交易模式的突变,比如高频小额转账的集中爆发,这种数据特征往往暴露在风控模型的监测阈值之外,成为系统性风险的潜在诱因。
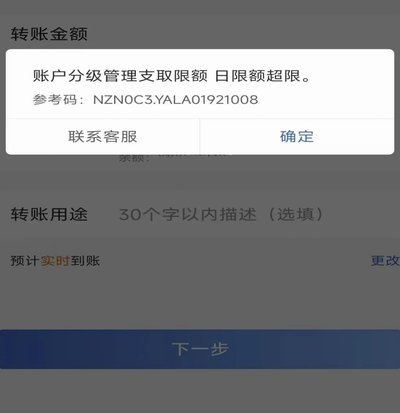
金融机构面临的挑战在于如何在风险控制与业务扩张间建立动态平衡。当交易金额超限成为高频事件时,传统静态风控模型的局限性被彻底暴露。例如某跨境支付平台曾因单月交易量激增导致系统瘫痪,暴露出额度管理与实时流量调控的脱节。这种状况迫使机构重构风控架构,将限额管理从单一阈值判断升级为多维变量的实时评估,包括用户行为轨迹、交易时间分布、资金流向关联等。技术手段的介入使超限事件的响应从被动防御转向主动干预,但这种转变也伴随着算法偏见和误判风险的增加。
监管科技的演进正在重塑超限管理的底层逻辑。新型监管框架要求机构将交易限额纳入实时监测体系,通过数据穿透技术追踪资金链路,这使得超限事件不再是孤立的技术问题,而成为监管合规的必答题。某国有银行的实践表明,将限额管理与反洗钱系统深度耦合后,单月交易超限的误报率下降42%,但同时发现新型洗钱手段正利用限额漏洞进行分拆交易。这种监管与技术的博弈揭示出,超限管理本质上是金融系统在安全边界与业务创新间的持续拉锯。
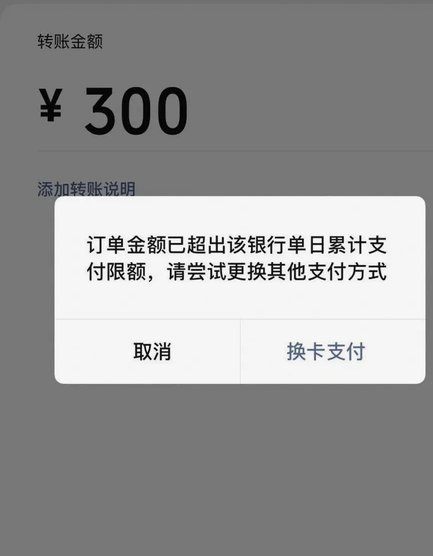
未来趋势显示,交易金额超限将从单纯的风控指标演变为智能金融的基础设施。区块链技术的引入使交易数据具备不可篡改的审计属性,为超限事件提供可信溯源依据。同时,基于联邦学习的跨机构风控模型正在构建更精细的额度管理体系,使单月交易超限的判定从经验阈值转向数据驱动的智能决策。这种转型正在重塑金融机构的风险偏好,使其在合规框架内获得更灵活的业务拓展空间,但同时也要求机构在技术伦理和监管透明度之间找到新的平衡点。
相关文章
白条怎么借钱出来来
关于“白条怎么借钱出来来”的问题,首先要明确的是,阿里巴巴旗下的蚂蚁金服提供的消费金融产品——花呗和信用借贷服务——借呗。通过这两项产品,用户可以申请额度并使用信贷资金进行消费或提现。 首先,如果...
白鹿时:慢享当下,心自安宁
“白鹿之时”是一个充满诗意与哲思的词语,它不仅象征着时间的流转和岁月的美好,更蕴含了对生活的细腻感知与深刻理解。从古至今,“白鹿之时”常被用作描述那些令人怀念、值得珍藏的美好时光,如同白鹿在晨曦中悠然...
合法边界下的伦理考量
“合法吗”这个看似简单的问题,实际上是一个缠绕着法律、伦理、社会和个人价值观的复杂迷宫。它的答案绝非简单的“是”或“否”,而是取决于我们如何定义“合法”,以及我们所考量的“是否”。法律本身只是一个工具...
携程车贷额度套现背后的系统漏洞
“携程拿去花额度”这个话题,当下在网络上泛滥,但绝非简单的“薅羊毛”,而是暴露了消费者权益保护上存在的系统性漏洞。它并非携程故意为之,而是基于其高频次、高额额度贷款模式,以及平台对用户行为的相对宽松监...
微信分期怎么开通
微信分期支付并非一个纯粹由微信内部提供且可随意调用的功能,它本质上是一套深度嵌合了第三方金融机构和支付网络能力的商业服务矩阵。要理解“微信分期怎么弄出来”,必须跳脱出操作层面的理解,直抵其背后的金融风...
京东白条额度如何灵活变现
京东白条额度,对于许多消费者来说,是购物时的一份便利和安全感。然而,除了日常消费,用户也常常会考虑如何将这笔额度灵活利用,或者在特定情况下将其“取出来”,并非单纯的现金提现,而是将其用于其他用途,比如...