拼多多套现触法吗?
从本质上讲,所谓的“拼多多套现”并非单纯的交易行为,而是一种利用平台补贴、优惠券或信用支付额度与现金价值之间差值进行的“信用转换”套利。这种行为的底层逻辑是制造虚假的交易流水,通过虚构的消费行为,将原本具有特定用途的虚拟价值或信用额度,通过低价转让实物商品的方式,强行转化为可流通的现金。这种对平台营销机制的恶意利用,已经脱离了正常的商业交换范畴,呈现出一种金融欺诈的特征。
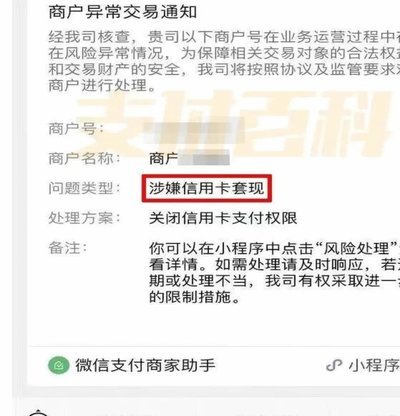
探讨其法律边界时,不能简单地用“合法”或“违法”一概而论,而应观察行为的规模与手段。如果仅仅是个体用户利用小额优惠券进行的偶尔行为,更多属于违反平台服务协议的违约行为,面临的是封号、限制交易等平台处罚;然而,一旦这种行为演变为有组织的、规模化的运作,通过虚构大量订单、通过非法手段获取大量信用额度并进行大规模洗钱式结算,其性质就发生了质变。此时,这种行为极易触犯《刑法》中的非法经营罪、诈骗罪或信用卡诈骗罪,因为其核心破坏的是金融信用体系的真实性与秩序。
在数字化监管高度发达的今天,任何试图通过“套现”来逃避监管的尝试,在逻辑上都存在致命伤。大数据技术让每一笔异常的交易流向、每一笔资金的闭环路径都变得清晰可见。用户在试图通过低价转售商品实现变现时,留下的不仅是物流轨迹,更是难以抹除的资金链路证据。这种行为带来的“收益”极度不稳定且具有高度风险,一旦触发平台的风控预警,不仅面临资产被冻结、信用记录受损的后果,更可能面临法律追诉,这种代价与极其微小的套利空间相比,完全不成比例。
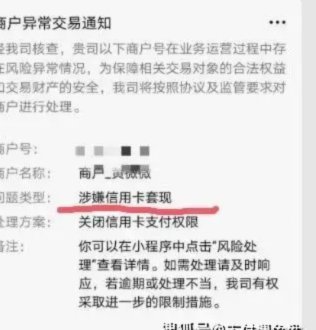
从更宏观的视角来看,这种行为正在侵蚀电子商务生态的根基。当“套现”行为盛行,平台不得不提高获客成本或增加商品价格来覆盖损失,最终的成本转嫁给的是所有诚实守信的消费者。当交易的真实性被虚假的流水所取代,整个商业环境的信用成本会急剧上升。因此,打击此类行为不仅是维护平台利益的手段,更是维护市场公平竞争环境、防止金融风险向实体经济渗透的必然要求。这种行为的破坏性,在于它试图通过消耗社会信用,来换取短期的、极度不稳定的非法收益。
相关文章
海鸥网贷平台:稳健运营下的差异化服务
网贷行业鱼龙混杂,近年来随着监管趋严,许多平台或转型或退出。然而,仍有一些平台凭借独特的定位和运营策略,在竞争中存活下来,并且逐渐形成了自己的用户群体。“海鸥网贷平台”便是其中之一。它并非依靠高利率或...
美团额度怎么来?看完不亏!
美团获取额度,本质上是用户通过平台进行消费获得的一种信用工具。它不仅为用户提供便捷的支付方式,同时也帮助商家优化资金周转效率,是美团生态系统中一个重要的组成部分。为了理解和有效利用这一机制,首先需要明...
分期乐借款订单取消指南
分期乐,这款以互联网金融为特色的平台,在消费者中享有较高的知名度和信誉。它提供了一种便捷的消费信贷服务,让用户能够灵活地管理财务,并实现即时购买心仪商品的目标。然而,随着贷款市场的日益成熟和个人消费观...
鹿优选先享卡取现可行吗
在探讨鹿优选先享卡能否提现之前,我们首先需要明确该卡片的功能与定位。作为一种新兴的金融服务工具,鹿优选先享卡的设计初衷在于为用户提供灵活的资金周转方式,其核心功能通常围绕消费分期、信用额度分配展开,而...
轻松提升白条额度的科学方法
白条额度的评估机制本质上是基于用户信用画像的动态计算,核心参数包括消费频次、账单还款稳定性、负债结构以及资金周转效率。平台通过算法模型对用户进行多维打分,最终确定可授信额度。值得注意的是,系统并非简单...
科学规划"拿去花",避免债务陷阱
近年来,随着消费金融产品的快速发展,“拿去花”这类个性化分期付款工具逐渐成为许多消费者生活中的重要组成部分。然而,在使用这些产品时,如何合理规划自身财务,避免过度借贷,成为了用户不得不面对的问题之一。...