微信分付商家为何难顺利取现,背后暴露了哪些隐患?
微信分付取现机制,原本是商家与消费者之间信任的桥梁,旨在简化收款流程并降低交易风险。然而,近年来,越来越多的消费者反馈“微信分付取现商家 取不了钱”的问题,这并非单纯的技术故障或恶意行为,而是揭示了整个生态系统中存在深刻的结构性问题。问题的根源在于,现有机制缺乏有效的监管和信用保障体系支撑。许多小微商家利用平台提供的便捷支付功能开展业务,自身经营能力薄弱,对法律法规的理解也可能不够深入,因此容易出现资金挪用、跑路等风险。更重要的是,分付取现平台本身在审核商家资质、监控交易行为以及追溯资金流向方面力量不足,导致高危商家的涌入和不良操作得以持续存在。这种“一放任再损害”的恶性循环正在严重侵蚀消费者的信任,也对整个微信支付生态系统造成了潜在威胁。
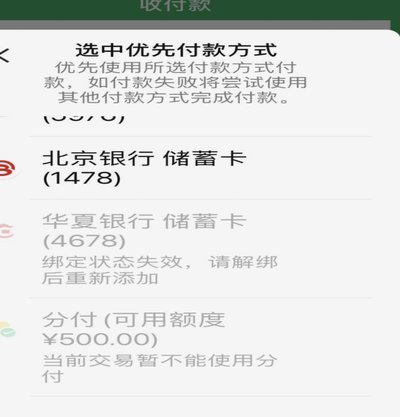
更值得深思的是,“取钱不出来”背后反映出的不仅仅是商家自身的信用问题,更是消费者在信息不对称下的弱势地位。许多消费者在选择商家时缺乏有效的风险评估手段,轻信商家的承诺和宣传,甚至不愿意进行必要的背景调查。同时,微信分付取现的透明度不足也为欺诈行为提供了可乘之机。交易双方的沟通渠道往往受限,当出现纠纷或资金无法及时到账时,消费者很难找到有效的维权途径。 平台在处理此类争议时,往往因缺乏明确的责任划分和高效的处理机制而延误甚至无力解决问题。这种权力失衡使得部分商家能够利用消费者的信任牟取不正当利益,而消费者则遭受损失。
从行业角度来看,微信分付取现业务模式本身就存在固有的风险暴露。平台的商业模式依赖于交易量和用户数量的快速增长,这驱使着平台在审核标准上有所妥协,以吸引更多的商家加入。这种“为了扩张而牺牲质量”的做法,最终导致了商家的质量参差不齐,消费者面临更大的风险。 此外,平台的技术支持也存在不足之处。部分小微商家对微信支付的功能和操作并不熟悉,容易出现误操作或资金转移错误。平台的客服响应速度慢、处理效率低,更是加剧了消费者的困境。更深层次的问题在于,缺乏一个独立的第三方信用评估机构介入,对商家的资质进行严格审核,并提供持续的风险监控服务。
解决“微信分付取现商家 取不了钱”问题,需要构建一个更加完善和安全的生态系统。首先,平台应加强对商家的资质审核,引入第三方信用评价体系,建立更严格的风控机制。 其次,要提升交易的透明度,提供更加便捷的信息查询渠道,让消费者能够随时掌握资金流向。此外,平台还需要建立高效的争议解决机制,确保消费者的合法权益得到保障。 最后,政府部门应加强对微信分付取现业务的监管力度,制定明确的行业规范和法律法规, 对违规行为进行严厉打击,从而重塑市场秩序, 恢复消费者的信心。 这不仅仅是商家和平台的问题,更是整个社会构建信任关系、保障交易安全的重要课题。
相关文章
如何正确提取分期乐购物余额?
分期乐购物余额的提现机制本质上是平台对用户资金流的精细化管理。平台将用户支付的预授权金额划分为两部分:一部分用于即时消费,另一部分作为购物余额留存。这种设计既保障了商家资金安全,也赋予用户灵活的资金调...
轻松提升白条额度的科学方法
白条额度的评估机制本质上是基于用户信用画像的动态计算,核心参数包括消费频次、账单还款稳定性、负债结构以及资金周转效率。平台通过算法模型对用户进行多维打分,最终确定可授信额度。值得注意的是,系统并非简单...
分期乐额度冻结原因及解冻指南
分期乐额度被冻结,对于依赖它进行消费和灵活资金周转的人来说,无疑是一场突如其来的打击。这不仅仅是无法立即消费的挫败感,更可能引发一系列的财务和心理压力。冻结原因复杂多样,并非单纯的信用问题,背后往往牵...
微信分付:如何避免未还款的误区
微信分付,作为一种便捷的社交支付方式,其背后的资金流动往往伴随着复杂的操作逻辑。不少用户在利用分付功能时,习惯性地忽略了最终的账单确认,导致账单出现超额扣款,随后面临未偿还的金额。然而,将“套取微信分...
分付额度如何安全提现
分付额度的提现本质是信用额度向流动性资产的转化,其核心逻辑在于资金时间价值的再分配。用户需明确区分额度类型——部分平台的分付额度属于循环授信,允许按需提取;而另一些则绑定特定消费场景,提现需通过消费行...
雪绒花:日本春天的纯洁诗意
在日本的自然与文化中,“しろウリ”(英文译名:雪绒花或白绒花)是一种充满诗意的存在。它的学名是Anemone blanda,属于毛茛科。在春季,当其他花卉还在沉睡,しろウリ就已经在温润的土壤中苏醒,绽...