花呗取现平台合规挑战
花呗取现平台的运作逻辑本质上是信用货币的流动性转换机制。这类平台通过搭建数据桥梁,将用户的信用额度转化为可支配的现金资产,其核心价值在于填补了消费金融与现金管理之间的空白。但这种转换并非简单的资金转移,而是涉及复杂的信用评估、风险定价和资金流转链条。平台需在用户需求与金融合规之间建立动态平衡,既要满足即时资金周转的迫切需求,又要规避监管套利带来的系统性风险。这种矛盾性决定了平台的生存空间始终处于监管政策的边缘地带,任何突破合规红线的行为都可能引发连锁反应。
技术实现层面,花呗取现平台依赖于多层数据接口的嵌套调用。通过解析支付宝开放平台的API文档,平台可获取用户信用额度、还款记录等基础数据,再结合第三方支付通道完成资金划转。但这种技术路径存在显著的合规隐患,平台需在数据采集、传输和使用环节构建多重防火墙,防止用户隐私泄露。同时,资金流转过程中涉及的手续费分润、汇率波动等变量,进一步加剧了平台的运营复杂度。技术架构的每一次迭代都伴随着监管政策的动态调整,这种博弈关系塑造了平台独特的生存法则。
用户行为模式揭示了消费金融生态的深层矛盾。部分用户将花呗视为"随用随还"的现金替代品,这种认知偏差导致了信用额度的过度透支。平台通过算法模型对用户消费轨迹进行预测,试图在风险控制与用户体验间寻找最优解。但当取现行为突破原有消费场景时,平台需承担更大的资金沉淀压力。这种压力最终转化为对用户信用评分体系的持续重构,形成"取现-还款-评分-取现"的闭环循环,其本质是将消费金融产品异化为短期借贷工具。
监管框架的收紧正在重塑行业格局。随着金融风险防控的常态化,监管部门对信用支付产品的监管边界愈发清晰。花呗取现平台若想维持运营,必须在合规框架内重构商业模式,例如通过引入担保机构分担信用风险,或开发基于场景的分期还款方案。这种转型不仅需要技术升级,更涉及对用户价值主张的根本性调整。当监管利剑高悬时,平台的生存策略将从灰色地带的边缘试探,转向合规化运营的主动求变。
未来趋势显示,花呗取现功能或将被纳入更严格的监管体系。随着央行对数字支付的规范力度加大,此类平台可能面临业务模式的根本性调整。技术层面,区块链与智能合约的应用或将重构信用流转的透明度,而监管科技的发展则能提升风险监测的精准度。行业参与者需在合规框架内探索创新,例如将取现功能嵌入特定消费场景,或通过保险产品对冲信用风险。这种转型既是对监管压力的回应,也是行业升级的必然选择,最终推动消费金融向更成熟的方向演进。
相关文章
分付提现到零钱的心理与现实
# 数字支付的另一面:分付提现到零钱的心理与现实 在这个移动支付几乎成为社会运转基本脉络的时代,"分付提现到零钱"这一行为,表面上看只是将账户余额转换为可随时支配的现金,实则牵涉到现代人复杂的财务心...
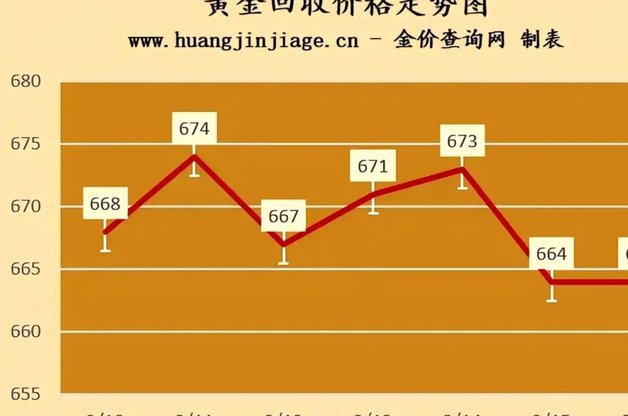
黄金现货价格走势解析
黄金现货价格的波动并非随机,而是在一个复杂且相互关联的因素网络中呈现出趋势。近期,我们观察到黄金价格呈现出一种相对震荡上升的态势,尽管短期内仍存在一定的剧烈波动。这种趋势的核心驱动力并非单一因素,而是...
携程拿去花能取现吗
近日,关于“携程旅行拿去花取现”的话题引起了部分用户的关注。实际上,“携程旅行拿去花”是携程推出的一种信用支付方式,旨在为用户提供更加便捷的旅行消费体验。那么,“携程旅行拿去花”能否用于取现呢? 从...
便荔卡包平台:注册地背后的故事
便荔卡包平台注册地问题的探究,远非简单的地理位置查询那么简单。它牵涉到一个复杂的金融科技生态系统、跨境支付监管的演变以及全球数字资产管理模式的探索。根据公开信息,便荔卡包平台最初的注册地点位于塞浦路斯...
携程拿去花额度如何安全提现至微信账户?
“携程拿去花额度怎么提现到微信”这一问题,并非单纯的技术难题,而是围绕着携程金融服务体系、用户信用评估、以及微信支付的合规限制展开的复杂生态。理解其背后的逻辑,需要超越简单的“提现”概念,将其视为一种...
便荔卡余额提现全攻略
便荔卡,一个近年来备受关注的在线支付工具,其便捷性和安全性吸引了众多用户。但对于一些用户来说,如何将便荔卡包内的额度顺利提现仍然是一个需要解答的问题。 虽然便荔卡官方并没有提供直接提现的功能,但这并不...