便荔卡包催收还能继续吗
随着互联网金融的快速发展,便荔卡包这样的平台迅速进入了公众视野,并成为众多用户依赖的借贷工具。然而,在享受便捷的同时,越来越多的人开始质疑其催收手段的有效性和必要性,尤其是在借款人无法按时还款的情况下,是否应当继续采取高压式的催收措施?这一问题不仅关系到借款人的权益保护,也反映了整个行业的合规与伦理边界。
便荔卡包等平台的出现,在一定程度上缓解了传统金融机构的服务压力,尤其对于信用记录不佳或急需短期资金周转的人群而言具有重要意义。然而,当借款人因各种原因陷入还款困境时,催收方式的选择直接影响到用户的体验和心理健康。当前许多平台采取的是高强度、高频率的电话、短信以及上门催讨等方式,这种做法虽然短期内可能提高回款率,但长期来看可能会加剧借款人的心理负担和社会压力。
值得注意的是,过度或不当的催收行为实际上背离了普惠金融的精神实质,即服务更多需要帮助的人群。如何在确保借款人权益的同时有效回收资金,便荔卡包及其同行们需要深入探讨并采取更加人性化的措施来解决这一问题。一方面,可以引入更多的技术和数据分析手段以预测风险,从而提前进行干预;另一方面,则是建立更为完善的心理援助机制,为遇到困难的用户提供必要的帮助和支持。
同时,在政策层面也应加强对互联网金融行业的监管力度,明确界定催收行为的合理边界,并制定相应的行业标准和法律法规。这不仅有助于保护消费者的合法权益,也有助于促进行业健康有序发展。便荔卡包等平台需要积极适应这些变化,探索更加科学、合理的债务回收机制,在保障借款人利益的同时兼顾企业的可持续运营。
综上所述,“便荔卡包现在不能停催了吗”这一问题并不仅仅是一个简单的法律或道德议题,而是在更深层次上探讨了现代金融体系如何更好地服务于社会大众的问题。唯有在尊重用户权益的基础上创新服务模式,才能真正实现互联网金融行业的长远发展和社会责任的双重目标。
相关文章
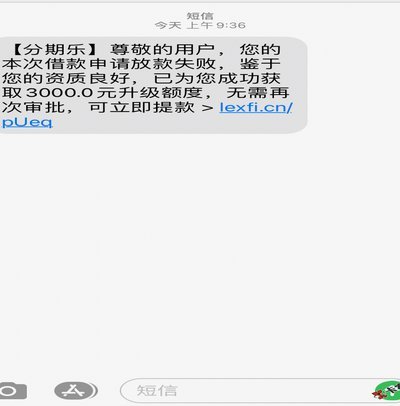
提升分期乐信用额度的实用指南
分期乐作为一款消费金融产品,其额度申请过程通常要求用户完成身份认证、填写详细的个人信息并提交相应的资料。了解如何获取更高的信用额度,对于提升个人金融资产利用效率具有重要意义。首先,提高自身的信用评分是...
支付分手续费多少点
支付分账模式中的“点”通常指向平台收取的手续费比例,这一数值的设定与交易结构、资金流向及风控成本紧密相关。在跨境支付场景中,若涉及多层分账,手续费可能叠加至1.5%-3%区间,而纯境内分账则多控制在0...
分期乐额度冻结原因及解冻指南
分期乐额度被冻结,对于依赖它进行消费和灵活资金周转的人来说,无疑是一场突如其来的打击。这不仅仅是无法立即消费的挫败感,更可能引发一系列的财务和心理压力。冻结原因复杂多样,并非单纯的信用问题,背后往往牵...
携程如何安全解绑银行卡绑定
任何关于“解绑银行卡绑定”的操作,本质上不是简单的点击移除,而是与携程账户安全系统的一次脱钩和重置。深度理解这一点,才能高效地完成支付中心的调整。首先,用户必须明确解绑的流程并非单一的按钮操作,而是嵌...
京东白条分期提现的隐性代价
### 京东白条分期提现:用户财务策略的隐性风险 在当今消费驱动的经济中,京东白条分期已成为许多人管理资金流的隐形工具,但其“提现”功能的探讨往往被误解为一种快速获取现金的途径。用户可能出于紧急资金...
深大优课:创新与特色的融合
深大优课的课程设计呈现出鲜明的地域特色与学科交叉优势。依托深圳作为科技创新高地的区位资源,其课程体系不仅覆盖传统学科,更在人工智能、金融科技、智慧城市等前沿领域形成独特布局。这种设计逻辑打破了传统在线...