微信分付取现被拒?这样解决!
微信分付取现功能的秒拒现象,本质上是系统风控机制与用户操作行为之间的冲突。当用户尝试从分付额度中提取现金时,系统会基于实时交易数据、账户信用评分、历史行为轨迹等维度进行风险评估。若系统判定存在异常交易特征,例如短时间内高频取现、跨区域商户切换、资金流向偏离常规消费场景等,便会触发自动拦截机制。这种设计旨在防范资金滥用风险,但同时也可能因算法误判导致用户遭遇无差别阻断。
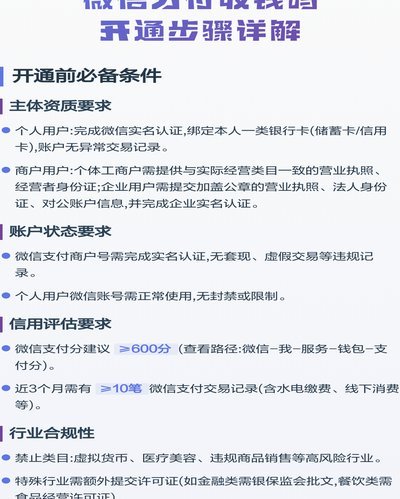
面对秒拒情况,用户需优先排查基础条件是否达标。首先确认分付额度是否已激活且处于可用状态,部分用户因未完成实名认证或信用评估未达标而无法正常使用功能。其次检查商户资质,部分线下商户未接入分付取现通道,或与支付方存在特殊合作限制,导致交易请求被直接拒绝。此外,系统会动态调整风控阈值,若用户近期存在异常操作记录,可能被临时限制部分功能权限。
技术层面的应对策略需结合用户行为模式进行优化。建议在非高峰时段尝试取现操作,避免与系统风控策略的高频碰撞。同时,可尝试切换不同类型的商户类型,例如从餐饮类转向零售类,或调整单笔取现金额至系统预设的阈值区间。对于频繁遭遇拦截的用户,可主动提交申诉材料,包括消费凭证、资金用途说明等,协助系统进行人工复核。值得注意的是,部分用户因误操作触发风控规则,需通过微信支付客服端提交具体场景描述,请求人工干预解除限制。
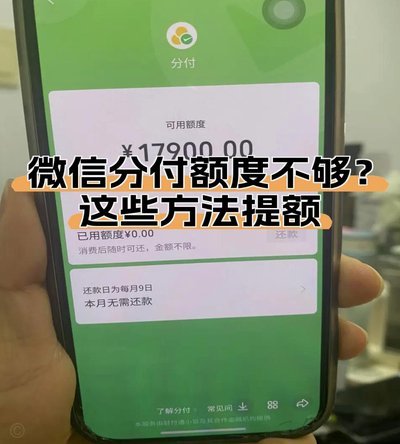
长期来看,用户需建立对分付功能的合理使用预期。避免将分付额度视为常规现金提取工具,而应将其定位为信用消费场景的补充。建议优先用于符合平台定义的消费场景,如线上购物、线下商户支付等,而非直接提现。同时,定期关注微信支付官方公告,了解分付功能的更新规则与使用限制。对于高频取现需求,可考虑结合其他金融服务工具,形成更灵活的资金管理方案。
相关文章
携程旅行拿去花提现
携程旅行的“拿去花”提现功能,本质上是将用户在平台上的消费积分转化为可提取现金的服务,这一模式看似简单,实则涉及用户行为经济学、平台商业模式、金融风控等多重复杂逻辑。从用户角度出发,“拿去花”提现的核...
分付转账教程:轻松给亲友付款
如今,随着移动支付的普及,“分付”作为一种新兴的小额信用服务模式,已经逐渐融入了人们的日常生活。不过,“分付怎么给别人付钱”这一问题对于很多用户来说可能还有一定的困惑。实际上,通过“分付”,消费者能够...
得物余额提现:信任危机或隐患?
“得物余额提现说身份已被用”这一事件,远不止是一次个别用户的投诉,它揭示了国内电商平台在用户数据安全、风险控制以及交易机制设计上存在着深刻的漏洞和潜在的风险。得物作为垂直潮流电商的领军者,其余额体系的...
鹿优选取消指南,轻松告别!
取消鹿优选服务的步骤通常简单明了,但每一步都需要谨慎操作以确保不留下未解决的问题。首先,登录到您的个人账户并找到“会员中心”或类似的选项,这里是管理您订阅和偏好设置的地方。进入之后,查看已购买的服务列...
美团买药:套现陷阱曝光
流量经济下的补贴红利,往往是灰产觊觎的温床。美团买药套现这种现象,本质上是对平台营销预算的一次“精准劫持”。当用户试图利用平台发放的满减券、大额补贴或信用支付额度,通过虚构消费场景将虚拟权益转化为现金...
花呗套现:套路与防范
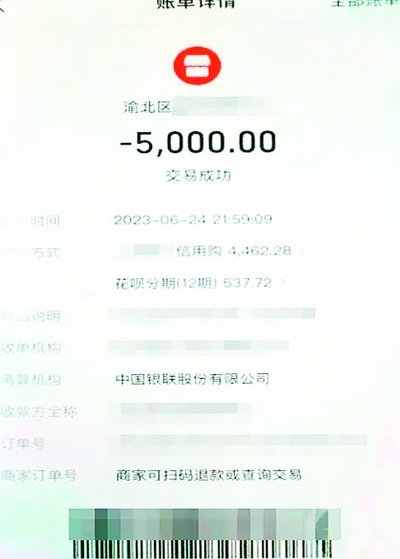
花呗作为阿里巴巴生态内的信用支付工具,其核心逻辑建立在用户信用评分与消费行为数据的深度绑定上。套现行为本质上是对平台信用评估模型的突破,需通过多维度数据干扰实现。例如,部分用户通过频繁小额交易制造消费...