拼多多商家套现秒回款违法
“套现”这种行为在表面上看似是用户与商家之间的一种私下交易,实则是在通过虚构贸易背景,人为地破坏电商平台的资金结算逻辑。所谓的“秒回款”,其核心并非简单的退款效率问题,而是绕过了平台原有的账期监管与资金留存机制,将原本受控于第三方支付机构的资金流,强行导向了脱离监管的私人账户。这种行为本质上是在利用电商平台的信用背书,为非正规的资金流动寻找“合法”的外壳,其危险性在于它从底层逻辑上挑战了金融结算的安全性与透明度。
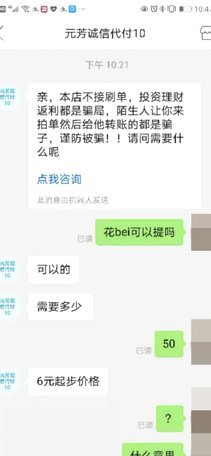
对于从事此类业务的商家而言,这绝不仅仅是违反平台规则的违规行为,更可能触及刑法边界。当交易不再以真实的商品交付为目的,而仅仅是作为资金转换的媒介时,这种虚假交易性质就构成了对金融秩序的侵蚀。如果商家的资金来源涉及非法所得,或者通过这种手段频繁进行大额、高频的异常资金划转,极易被认定为从事“非法经营”或协助洗钱活动。这种行为正在将原本健康的电商生态转化为一个隐蔽的地下资金结算网络,严重威胁着支付系统的风控底线。
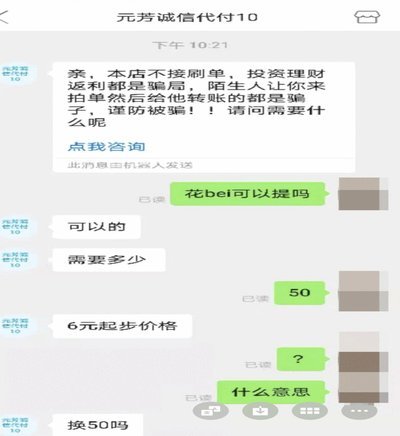
从监管视角审视,“秒回款”这一特征是典型的风险信号。在反电信诈骗与打击非法洗钱的逻辑中,极速、高频且无实物流转支撑的资金变动,正是黑产链路中“洗白”赃款的核心环节。此类商家利用虚假的订单流水吸引流量,通过快速返现来掩盖资金来源的不明性,其运作模式与电信诈骗后的资金转移路径高度重合。一旦资金链条中的某一环涉及犯罪所得,整个结算闭环都可能被纳入刑事调查范围,这种高频的异常回款行为往往是警方预警和资金冻结的第一触发点。
对于参与其中的用户而言,潜在的法律风险与财产损失往往被所谓的“便利性”所掩盖。即便个人主观上仅想实现资金周转,但由于交易链路中极易掺杂非法资金,用户的银行卡、支付宝等支付账户极大概率会因涉嫌“帮信罪”(帮助信息网络犯罪活动罪)而被公安机关依法冻结。这种“断卡行动”带来的后果不仅是资金无法使用,更可能导致个人征信受损,甚至在复杂的刑事调查中被列为共犯。在这场披着消费外衣的资金博弈中,用户支付的微小手续费,实际上是在拿个人的法律信用与金融安全进行一场注定亏损的赌博。
相关文章
拿去花套现商家微信违法后果知多少?
近年来,随着移动支付的普及,一些人试图通过各种手段快速获取资金,其中,“拿去花”套现成为了一种常见的方法。然而,许多人不清楚这种行为是否合法以及可能带来的法律后果。实际上,使用商家微信进行套现是违法的...
白条适用商户:体验型消费与高价值服务
白条适用商户的分析绝非简单的品类罗列,它本质上是基于商户的销售场景、客单价结构,以及其现金流需求匹配程度。从商业支付生态的角度来看,哪些商户能够最大化利用这种即时、短期透支的支付能力,取决于其业务流程...
得物钱包提现到支付宝多长时间到账
近期,随着消费者对于线上消费和便捷支付方式的需求增加,“得物钱包提现至支付宝”的话题引起了广泛关注。用户们经常关心的一个问题是:“从提交提现申请到资金到账通常需要多长时间?”这不仅涉及到用户体验的提升...
得物额度取现还能用吗?
近年来,随着金融科技的快速发展,各大平台纷纷推出各类金融产品和服务以满足用户的多样化需求。其中,“得物额度取现”这一功能自上线以来便受到了广泛关注,尤其是在年轻消费群体中颇受欢迎。然而,关于“得物额度...
美团月付余额能提现到银行卡吗
美团月付机制从本质上讲,运作于一个“预付费账户浮存金”模型,而非传统的直接现金交易账户。当用户进行月付式服务购买时,这笔资金并未实时地进入一个可自由调拨的现金池,而是由美团平台进行预结算和资金托管。平...
商家套现:揭秘非法资金流动手法
商家套现是一种金融行为,特指商家利用信用卡或其他支付工具进行非法操作,将消费积分或现金价值转化为实际货币收益的行为。这种行为不仅损害了金融机构的利益,还可能扰乱市场秩序,并带来一系列法律风险。 商家...