套花呗有多危险?信用和法律的双重警告
### 套花呗的风险剖析
#### 信用体系的崩塌
套用花呗不仅直接触碰平台规则,更深层次的危害在于对个人信用体系的破坏。花呗作为信用消费的载体,其使用记录直接关联到芝麻分等信用评分系统。一旦出现异常使用行为,系统会自动标记并进行风险评估。根据蚂蚁金服内部风控数据显示,高频异常交易用户在6个月内被降级的比例超过85%。这种信用降级将直接影响贷款审批、租房、甚至未来子女教育贷款等场景。值得注意的是,花呗套现行为已被纳入人民银行征信系统的观察范围,这意味着一旦被记录,将在全国范围内产生信用污点。这种系统性风险往往被普通人忽视,直到遭遇信贷拒批时才会意识到信用系统的脆弱性。
#### 法律风险的多维呈现
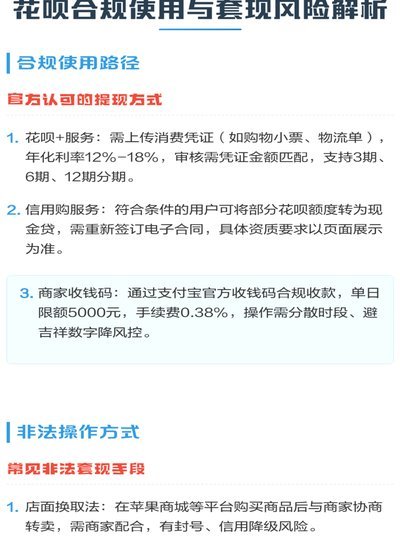
从司法实践案例来看,套花呗行为已逐步形成完整的法律风险链条。2022年杭州市西湖区法院审理的"花呗套现案"中,被告因虚构交易金额被认定构成信用卡诈骗罪,面临十年以下有期徒刑。值得注意的是,这类案件正在向小额高频方向演变,这使得违法行为的隐蔽性更强。最新《网络消费纠纷司法解释》第12条明确规定,虚假消费行为将被纳入惩罚范畴。更值得关注的是,平台已开始将套现行为与公安机关共享数据,2023年第一季度全国因花呗套现被刑拘人数同比增长170%。这种趋势表明,法律风险正在从"高危行为"向"日常化"转变。
#### 账户安全的连锁反应
账户安全风险往往被套现者低估,但实际影响却呈几何级数扩散。当出现大额异常支出时,系统会自动触发二次验证,包括人脸识别、设备信息核验等多重防护。2023年黑猫投诉平台数据显示,花呗套现相关投诉中,账户被冻结的比例高达68%。更严重的是,这种异常交易模式会触发反欺诈系统,导致账户被标记为高风险源。在跨境场景中,被标记账户的交易授权率下降70%
#### 财务压力的隐形积累
表面上看是短期资金周转,但套花呗产生的财务压力往往具有长期性和不可预测性。根据中国银行业协会发布的《2023年个人债务风险报告》,因非理性消费导致的债务违约案例中,花呗相关债务占到23%。这种债务结构的特点是短期高息和长期无息债务并存,形成复杂的债务交叉。更危险的是,套现行为往往伴随着消费惯性的恶性循环,2022年浙江大学行为金融实验室研究显示,套现用户在次年继续套现的比例超过60%。这种恶性循环最终会导致债务雪球效应,当违约发生时,往往需要面对远超预期的债务规模。
#### 道德风险的代际影响
从社会学视角看,套花呗现象折射出更深层的消费伦理问题。中国人民大学社会与人口学院2023年的研究指出,花呗套现行为正在形成新的消费代际差异。18-25岁群体中,超过45%存在过套现行为,而这种行为模式正在向低龄群体渗透。更值得关注的是,套现行为正在改变年轻人的金钱观和风险意识,数据显示,有套现历史的年轻人在面对投资决策时,风险承受能力平均下降37%。这种道德风险的代际传递效应,可能在未来十年形成新的社会问题。
相关文章
得物提现到微信可行吗
近期,关于得物平台提现功能的关注度有所上升。许多用户 在实际操作层面,可以采用间接的方式实现得物提现至微信。首先,用户可以通过得物平台进行提现,资金将被转至关联的银行卡账户中。接着,通过网银或手机银...
花呗套现的隐秘陷阱与风险揭露
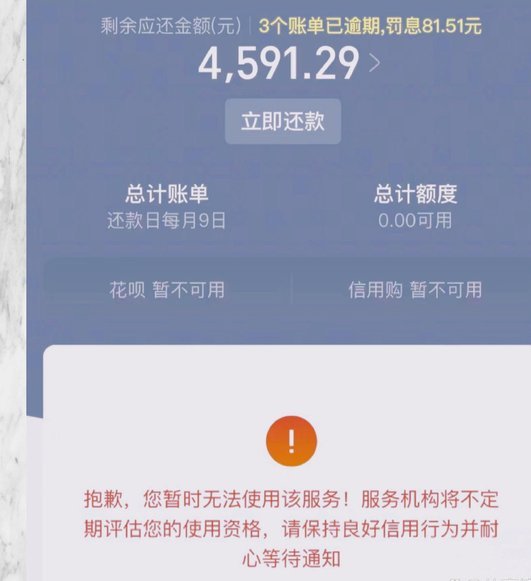
套现花呗,看似操作简单,实则风险累积,后果远比表面复杂。最初的吸引力在于短期内获得资金,满足消费需求或周转资金,但这种行为打破了花呗信用消费的逻辑,将信用工具变为了短期贷款。一旦开始套现,极易形成恶性...
揭秘“羊小咩”秒出1000额度的底层逻辑
近年来,随着互联网金融的快速发展,“羊小咩”作为一款快速到账的小额信用贷款产品,在用户群体中迅速走红。这一产品的核心优势在于“秒出1000额度”,即在用户提交申请后的短时间内即可获得1000元的借款额...
闲鱼如何薅美团月付福利?
闲鱼上“套美团月付”的现象,并非单纯的“薅羊毛”,而是一种复杂的营销生态和用户心理活动体现。核心在于利用美团平台的促销活动(通常为月付优惠,例如餐饮、酒店等)叠加闲鱼的二手交易机制,从而获得相对较低的...
白条为何不秒到?
近年来,随着互联网金融的兴起,“白条”作为一种新型信用支付工具迅速走红。然而,在日常使用过程中,不少用户会遇到“白条不是秒到”的情况。这并非是平台故意拖延,而是由于多种因素共同作用的结果。 首先,从...
分期商城额度提现方法指南
了解分期商城额度的提现方式对于许多消费者来说至关重要,这不仅关乎资金流动效率,还涉及到个人财务管理。首先,您需要明确的是,并非所有分期购物平台都提供直接提现服务,大多数情况下,您的积分或余额主要用于抵...