花呗盈利模式解析
花呗平台的核心盈利逻辑建立在信用支付与资金流转的双重机制上。其基础收益来源于商户交易手续费,当用户通过花呗完成消费时,商家需支付一定比例的手续费。这一费率根据交易场景动态调整,例如线上电商的费率通常低于线下门店,但会通过流量补贴与风控模型进行平衡。平台通过算法对用户信用评分进行实时评估,确保资金流转安全的同时,将风险成本分摊至交易规模扩大带来的边际收益中。这种模式使得花呗在保持用户渗透率的同时,实现了稳定的现金流。
商户端的增值服务构成了第二层盈利结构。花呗通过提供分期付款、账单分期等金融工具,将用户消费行为转化为可预测的现金流。商家可利用花呗的分期功能设计营销策略,例如设置"3期免息"的促销活动,既提升客单价又降低用户支付门槛。平台在此过程中收取分期服务费,同时通过数据分析优化分期方案,将用户违约率控制在可控范围内。这种金融化运营模式使花呗成为连接消费场景与资本运作的重要枢纽。
数据服务是花呗盈利体系的第三支柱。平台积累的用户消费行为数据,经过脱敏处理后可为金融机构提供精准的信用评估模型。例如通过分析用户的购物频次、品类偏好与还款记录,金融机构可据此设计定制化的信贷产品。这种数据价值的外溢不仅拓展了花呗的商业边界,更使其成为金融科技生态中的关键节点。平台通过API接口将数据服务标准化,既保障了数据安全,又实现了商业价值的最大化。
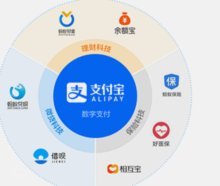
在增值服务领域,花呗正在探索更多创新场景。例如通过与保险机构合作推出"信用保障计划",用户在发生纠纷时可获得赔付保障,平台则从中抽取服务佣金。这种模式将信用支付与风险保障结合,既提升了用户体验,又为平台开辟了新的收入渠道。同时,花呗通过智能合约技术实现分期付款的自动化管理,将人工审核成本降至最低,进一步压缩运营支出。这种技术驱动的盈利模式,正在重塑信用支付的商业逻辑。
相关文章
计算的逻辑与艺术
“怎么算”这个看似简单的提问,实则蕴含着对计算本质的追问。它不仅仅是数字的运算,更关乎我们理解世界、构建模型和解决问题的能力。从数学的严谨到科学的推演,再到日常生活的判断,计算的“怎么算”都体现在问题...
揭秘微信分付资金流转的安全防线
微信分付金额的流转机制,绝非简单的资金划拨,而是一个涉及支付链路、多方主体校验、以及严格合规风控体系的复杂生态节点。若从专业视角解构其潜在的套利或异常获取路径,核心焦点必然落在“信任链的薄弱环节”以及...
鹿优选先享卡取现可行吗
在探讨鹿优选先享卡能否提现之前,我们首先需要明确该卡片的功能与定位。作为一种新兴的金融服务工具,鹿优选先享卡的设计初衷在于为用户提供灵活的资金周转方式,其核心功能通常围绕消费分期、信用额度分配展开,而...
黄金波动:美联储与地缘影响
## 黄金价格波动的深层逻辑:一场全球资产的游戏 当前黄金市场正经历着复杂而微妙的变化。在美元指数持续震荡、地缘政治冲突频发的背景下,黄金价格走势既受到传统避险情绪的推动,也面临着美联储货币政策转...
支付分手续费多少点
支付分账模式中的“点”通常指向平台收取的手续费比例,这一数值的设定与交易结构、资金流向及风控成本紧密相关。在跨境支付场景中,若涉及多层分账,手续费可能叠加至1.5%-3%区间,而纯境内分账则多控制在0...
美团月付怎样转化为现金
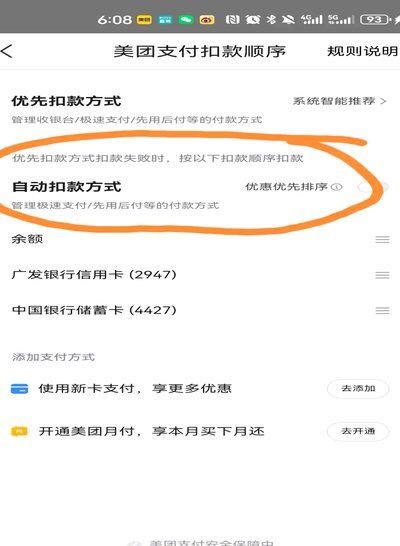
美团月付是一种灵活的支付方式,它允许用户根据自己的资金状况选择每月固定金额还款。那么,如何进行美团月付提现呢?实际上,美团月付并不支持直接提现到银行卡中。取而代之的是,用户可以在符合退款条件的情况下,...