白条提现多久到账看这些因素
白条提现的到账时间本质上取决于资金流转的链路效率。从用户提交提现申请的瞬间开始,系统需完成三重验证:身份核验、账户状态校验和额度匹配。这一过程通常在数秒内完成,但后续资金划转涉及银行清算系统与支付通道的对接。以主流银行卡为例,普通工作日的到账周期普遍控制在1-3个工作日内,但具体时效受制于银行的实时清算窗口。值得注意的是,部分银行在非工作时间或节假日会延迟清算,导致提现资金需等到下一工作日才能到账。这种时间差往往被用户忽视,却直接影响体验感知。
资金划转的时效性与支付通道的层级架构密切相关。白条提现通过API接口接入多家商业银行,不同银行的清算速度存在显著差异。例如,部分股份制银行的实时清算能力可达T+0,而部分地方性银行可能需要T+1甚至更久。这种差异源于银行间清算网络的层级设计,核心系统与地方分支的处理能力不均。此外,第三方支付平台的介入会引入额外的处理节点,其资金划转速度通常比直接对接银行账户慢1-2个工作日。用户若选择通过支付宝或微信提现,需额外考虑平台方的风控校验时间。
提现方式的选择直接影响到账路径的复杂度。绑定银行卡提现需经过银行端的实时清算,而第三方支付平台则需完成两次资金转移:从白条账户到支付平台备付金账户,再由平台转至用户银行卡。这种多跳转模式会延长资金到账时间,尤其在支付平台风控策略收紧时,可能触发额外的审核环节。部分用户误以为通过第三方平台提现能加速到账,实则因中间节点增多反而延长了整体流程。值得注意的是,部分银行提供的快速到账服务仅限于特定时段,如工作日的10:00-16:00,其他时间需等待下一清算窗口。
用户操作习惯对到账时间产生隐性影响。系统在非工作时间提交提现申请,会因银行清算系统停运而延迟处理,这种时间差可能长达24小时。此外,信息填写错误或证件过期等异常情况会触发人工审核,导致资金到账延迟。部分用户未注意到提现金额超过单笔限额,系统会自动拦截并要求补充材料,这种被动等待时间往往被误认为是系统故障。优化建议包括:在工作日早间提交提现申请,避免节假日操作;确保绑定账户信息完整有效;合理规划提现金额,规避系统拦截风险。
提升提现效率的关键在于理解资金流转的底层逻辑。用户可通过选择清算速度更快的银行账户,或在支付平台开通快速到账服务来缩短等待时间。部分银行提供夜间清算通道,允许用户在非工作时间提交申请,次日即可到账。此外,关注银行端的清算公告,避开系统维护或升级期间的操作,能有效规避延迟。对于高频提现用户,建议建立资金周转模型,合理分配提现时间,将资金到账的不确定性转化为可预测的现金流管理工具。这种主动优化策略,远比被动等待更能掌控资金使用效率。
相关文章
揭秘白条开通背后的信用秘密
## 白条开通:更深层次的金融探索 “白条”这一新兴金融服务,其背后蕴藏的逻辑并非简单的“借钱”,而是对传统金融体系的一种颠覆性挑战。 它的核心在于利用区块链技术构建的P2P信用网络,允许个人和小型...
得物取现商家的运作逻辑
得物取现商家的出现,是电商平台生态中一种微妙的资本运作与风险转移体现。他们并非传统意义上的“商家”,而是借助得物App的“Just In Time”模式,提前锁定用户需求,以预付款形式从得物采购商品,...
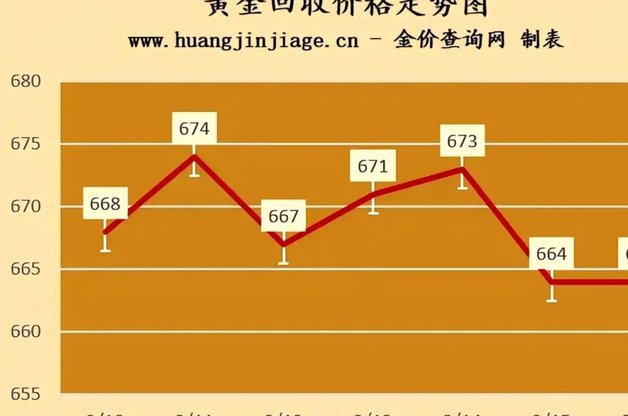
黄金现货价格走势解析
黄金现货价格的波动并非随机,而是在一个复杂且相互关联的因素网络中呈现出趋势。近期,我们观察到黄金价格呈现出一种相对震荡上升的态势,尽管短期内仍存在一定的剧烈波动。这种趋势的核心驱动力并非单一因素,而是...
分期乐能套现吗?解析平台风控策略
分期乐的资金池运作依赖于平台对用户信用评估的精准把控。当用户通过分期乐获取资金时,平台会基于消费记录、还款能力等维度进行授信。这种模式本质上是将用户信用转化为可流通的金融资产,但其流动性存在天然限制。...
轻松提升白条额度的科学方法
白条额度的评估机制本质上是基于用户信用画像的动态计算,核心参数包括消费频次、账单还款稳定性、负债结构以及资金周转效率。平台通过算法模型对用户进行多维打分,最终确定可授信额度。值得注意的是,系统并非简单...
花呗还款周期背后的真相
花呗的使用平台,其“出来多久还款”这个问题并非单纯的“多久”二字可以概括,而是涉及到复杂的用户行为模式、风险控制策略以及平台自身运营逻辑的综合体现。简单地将还款周期划分为“按日”、“按周”、“按月”等...