便荔卡包催收不停怎么办
便荔卡包的催收机制本质上是金融信用体系的延伸,其核心逻辑在于通过持续施压促使债务人履行还款义务。当用户遭遇无法停催的情况时,首要任务是厘清催收行为的法律边界。根据《民法典》相关规定,催收方需在合理范围内行使权利,过度骚扰或威胁性行为已构成侵权。建议用户第一时间收集催收记录,包括通话录音、短信截图等电子证据,这些材料将成为后续维权的关键依据。同时需注意,催收方不得通过非法手段获取用户个人信息,任何违规操作均可向金融监管机构投诉。
催收策略的制定往往基于债务人的信用画像和还款能力评估。若用户发现催收频率异常密集,可能涉及催收方对债务人资产状况的误判。此时应主动联系便荔卡包客服,要求提供具体的催收依据,包括欠款金额、逾期天数等核心数据。部分平台存在催收流程不透明的问题,用户可通过第三方征信机构核实自身信用记录,确认是否存在信息错误或重复计费情况。值得注意的是,部分催收机构可能利用技术漏洞绕过停催申请,用户需定期核查账户状态,及时发现异常操作。
当协商停催遭遇阻挠时,需深入分析平台的运营逻辑。某些平台将停催视为信用风险控制的敏感操作,可能设置多重审批环节。用户可尝试通过书面形式提出正式申请,明确说明停催理由及还款计划,同时提供收入证明等佐证材料。若平台仍拒绝配合,可依据《消费者权益保护法》第29条,要求其提供拒绝停催的法定依据。部分用户反映,催收方存在选择性执行停催政策的情况,此时需收集其他用户反馈,形成群体性维权证据。
法律途径的启动应作为最后手段,但其威慑力往往能有效推动平台妥协。用户可先向中国人民银行征信中心申请异议,要求核查债务信息的真实性。若确认存在信息错误,可依法主张撤销相关记录。对于恶意催收行为,可依据《治安管理处罚法》第42条,向公安机关举报骚扰行为。值得注意的是,部分催收机构可能通过关联公司转移债务,用户需通过工商信息查询确认债务主体,避免陷入连环债务陷阱。
在应对催收问题时,用户需建立系统的风险防控意识。建议定期使用央行征信系统查询个人信用报告,及时发现异常负债。对于已产生的债务,可尝试与平台协商分期还款方案,将还款压力分散至合理期限。同时需警惕催收方可能存在的"债务转包"现象,即通过第三方机构转移催收压力,用户应核实催收方的合法资质。部分用户通过法律援助中心介入后,成功推动平台调整催收策略,这提示专业法律支持在复杂债务纠纷中的关键作用。
相关文章
白条取现当日到账?套现合规吗?
白条取现的到账时效与平台风控机制直接相关。多数消费金融平台在用户完成身份验证后,会优先处理符合合规要求的取现申请,部分机构确实支持资金在当日到账。但需注意,平台通常会对取现金额设置上限,且可能根据用户...
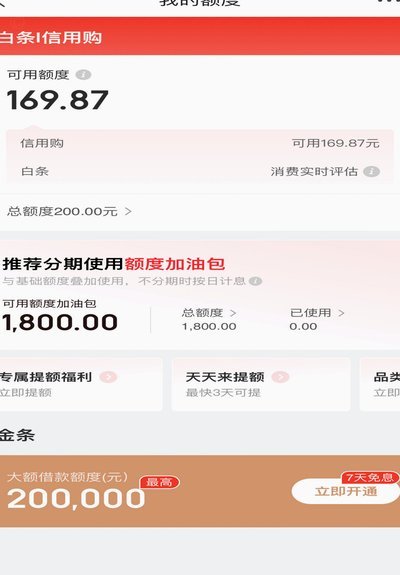
如何有效使用白条购物额度
白条作为蚂蚁集团推出的信用支付工具,其核心逻辑是基于用户信用额度的即时消费能力。当用户通过白条完成购物时,系统会根据用户信用评分、历史行为数据等维度动态分配额度。这种额度本质上是消费信用的具象化,而非...
便荔卡包平台:注册地背后的故事
便荔卡包平台注册地问题的探究,远非简单的地理位置查询那么简单。它牵涉到一个复杂的金融科技生态系统、跨境支付监管的演变以及全球数字资产管理模式的探索。根据公开信息,便荔卡包平台最初的注册地点位于塞浦路斯...
分期乐额度获取那些事
用户在实际操作中常误判分期乐额度获取的起点,真正有效的流程始于行为数据的实时积累而非简单注册。平台并非被动响应申请,而是通过用户首笔消费后的30天内行为轨迹动态校准额度。例如,首次还款准时率、单笔消费...
得物分期额度怎么操作变现?
得物分期额度背后的本质,首先是一项基于交易流水和行为数据的信用授权,并非银行意义上的通用信贷资金。理解“怎么套现”的前提,必须深入剖析得物构建的整个交易生态闭环。该分期额度被设计为驱动用户持续消费的行...
雪绒花:日本春天的纯洁诗意
在日本的自然与文化中,“しろウリ”(英文译名:雪绒花或白绒花)是一种充满诗意的存在。它的学名是Anemone blanda,属于毛茛科。在春季,当其他花卉还在沉睡,しろウリ就已经在温润的土壤中苏醒,绽...