风控太严误拒正常操作
风控系统的高灵敏度本质上是算法对风险敞口的防御性反应。当系统检测到异常行为模式时,会触发预设的阈值机制,这种机械化的响应往往掩盖了更深层的逻辑矛盾——风险评估模型在追求精准的同时,可能陷入过度拟合的陷阱。例如,某些金融机构为规避监管处罚,将风控指标设置得远超行业平均水平,导致正常用户的合规操作被误判为可疑交易。这种防御性策略的副作用是,系统逐渐失去对真实风险的识别能力,形成"越防越拒"的恶性循环。
数据质量的结构性缺陷正在加剧风控系统的误判率。当金融机构依赖的征信数据存在孤岛效应时,算法模型只能基于碎片化信息进行推断,这种推断往往带有强烈的主观偏见。某互联网平台曾因接入的第三方数据存在时间戳错位,导致用户身份验证系统在凌晨时段出现大规模误拒,最终发现是数据源的时区设置错误引发的系统性偏差。这种由数据质量引发的风控失效,暴露出当前行业在数据治理层面的系统性漏洞。
算法模型的黑箱特性正在制造新的信任危机。当用户遭遇秒拒时,往往无法理解系统决策的逻辑链条,这种信息不对称加剧了用户对风控系统的不信任。某银行在优化反欺诈模型时,曾因过度依赖单一特征(如设备指纹)导致大量真实用户被误判,直到通过引入多维行为分析模型才逐步修复。这揭示出当前风控系统的致命弱点——在追求效率的过程中,忽略了对决策透明度的必要平衡。
用户行为的动态演变正在突破风控模型的预设边界。随着新型欺诈手段的迭代,传统风控体系的滞后性愈发明显。某电商平台曾因未能识别"职业刷单者"的群体特征,导致大量真实用户被误判为风险账户,最终通过构建动态行为图谱才实现精准识别。这种由用户行为复杂性引发的风控失效,迫使行业重新思考如何在风险控制与用户体验之间建立动态平衡机制。
相关文章
分期乐借款订单取消指南
分期乐,这款以互联网金融为特色的平台,在消费者中享有较高的知名度和信誉。它提供了一种便捷的消费信贷服务,让用户能够灵活地管理财务,并实现即时购买心仪商品的目标。然而,随着贷款市场的日益成熟和个人消费观...
科学规划"拿去花",避免债务陷阱
近年来,随着消费金融产品的快速发展,“拿去花”这类个性化分期付款工具逐渐成为许多消费者生活中的重要组成部分。然而,在使用这些产品时,如何合理规划自身财务,避免过度借贷,成为了用户不得不面对的问题之一。...
花呗套现:别让“便利”背盗你的钱
套现花呗并非简单的消费额度转换,其底层逻辑是通过伪造虚假交易链路,将平台提供的“虚拟消费额度”强行扭转为“即时可支配现金”。这种行为打破了信用支付原有的“先消费、后还款”的闭环,将原本受控于特定商户场...
美团月付怎样转化为现金
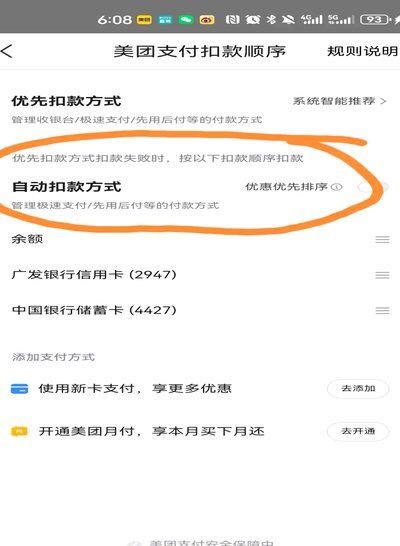
美团月付是一种灵活的支付方式,它允许用户根据自己的资金状况选择每月固定金额还款。那么,如何进行美团月付提现呢?实际上,美团月付并不支持直接提现到银行卡中。取而代之的是,用户可以在符合退款条件的情况下,...
套现花呗违法吗?
近年来,随着电子商务和互联网金融的迅速发展,“花呗”作为一种便捷的小额信贷服务,已经为广大消费者所熟知。然而,由于花呗属于金融机构提供的信用额度,在未经许可的情况下非法套现可能会涉及法律风险。从专业角...
微信分付:如何避免未还款的误区
微信分付,作为一种便捷的社交支付方式,其背后的资金流动往往伴随着复杂的操作逻辑。不少用户在利用分付功能时,习惯性地忽略了最终的账单确认,导致账单出现超额扣款,随后面临未偿还的金额。然而,将“套取微信分...