花呗套现后果有多严重
花呗套现,表面上是将信用额度转化为现金,实则是一场与金融秩序的公然对抗。这种行为看似聪明,实则暗藏杀机。一旦被发现,用户将面临信用记录的永久污点,这不仅影响后续的贷款申请,甚至可能波及子女的教育贷款。花呗套现的本质是欺骗,平台通过信用评估提供额度,用户却绕过规则将其变现,这种行为破坏了整个信用体系的根基。
信用记录一旦受损,修复的代价远超想象。花呗套现行为会被记入芝麻信用分的异常记录中,成为未来贷款审批的隐形障碍。银行和金融机构在审批贷款时,会严格审查个人信用历史,一旦发现用户存在套现行为,贷款申请往往会被直接拒掉。更严重的是,花呗套现还可能被平台列入黑名单,导致用户无法再使用任何信用支付工具,甚至影响其在其他平台的信用评估。
花呗套现的风险不仅限于信用层面,法律后果同样不容忽视。根据《刑法》及相关司法解释,恶意透支信用卡或套现行为可能构成信用卡诈骗罪,面临刑事追责。平台一旦发现用户存在套现行为,会立即冻结其信用额度,并通过法律手段追讨欠款。若金额较大,用户还可能被追究刑事责任,面临牢狱之灾。许多看似“聪明”的套现者,最终都以自由换来了金钱,得不偿失。
除了法律风险,花呗套现还对个人的道德底线和财务健康造成深远影响。套现行为本质上是一种投机取巧,它会逐渐侵蚀用户的诚信意识,使人变得短视和功利。一旦开始套现,用户往往会上瘾,因为套现带来的短期利益会让人忽视长期风险。这种行为不仅影响个人财务健康,还可能导致家庭关系紧张,甚至引发更严重的债务危机。
真实案例中,许多套现者最初只是出于短期资金周转的需要,但一旦开始套现,往往难以收手。他们低估了风险,高估了自己的还款能力,最终陷入债务泥潭。这些案例提醒我们,花呗套现看似省力,实则是一条不归路。与其冒险套现,不如通过正规渠道解决资金问题,这才是长久之计。
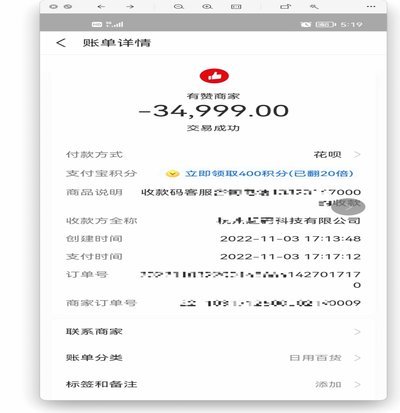
花呗套现的后果远不止于法律和信用层面,它更是一种对自身财务健康和道德底线的伤害。与其冒险套现,不如通过合理的财务规划和信用管理,避免陷入被动。
相关文章
海鸥花呗平台:真的要来了吗?
近年来,随着互联网金融的快速发展,各类信用支付产品如雨后春笋般涌现,市场对于创新支付工具的关注度持续升温。在这一背景下,“海鸥花呗平台”这一概念引发了广泛讨论。所谓“海鸥花呗”,或可理解为一种类似于支...
如何在分期乐提前提取资金
分期乐作为消费金融场景中的典型代表,其资金提取机制本质上是平台风控体系与用户资金流动的双向博弈。平台通过分期服务将用户信用额度转化为可支配现金流,但当用户试图突破平台设定的还款周期进行资金提取时,会遭...
便荔卡提现被拒:数字金融的风险与信任
便荔卡提现第二天拒,这个现象反映出数字金融领域的复杂性和用户对资金流动安全性的担忧。看似简单的提现操作背后,其实暗藏着技术、风险控制和平台运营的博弈。对于用户来说,提现被拒绝带来的不仅仅是资金延迟,更...
花呗秒套平台怎么样 现在还款
“花呗秒套平台怎么样 现在还款”这一检索组合,本质上反映的并非是对某一金融产品的客观咨询,而是一种处于资金周转瓶颈期的财务焦虑状态。从专业的财务结构与风控角度审视,这绝非简单的产品评价问题,而是一场深...
支付分手续费多少点
支付分账模式中的“点”通常指向平台收取的手续费比例,这一数值的设定与交易结构、资金流向及风控成本紧密相关。在跨境支付场景中,若涉及多层分账,手续费可能叠加至1.5%-3%区间,而纯境内分账则多控制在0...
得物额度能提现吗?揭秘背后真相
得物平台内的“额度”,其本质属性绝非单纯的货币余额,它更像是一个系统内设定的交易优惠券、积分兑换券,或者是平台生态系统为了激励用户参与特定购买路径而发行的虚拟抵扣金。从机制角度剖析,这些额度是内循环的...