如何灵活提取白条消费额度
白条消费额度,作为一种新兴的支付方式,凭借其便捷性和“先消费后还款”的模式,在消费者的生活场景中越来越受欢迎。然而,对于许多新用户而言,如何实现对白条消费额度的灵活提现,是提升体验的关键。理解提现机制并非简单的“点击按钮”,而是涉及账户管理、额度规则、以及银行风控等多方面因素的综合考量。简单粗暴地期待直接提取剩余额度,往往会因为银行的安全考虑而无法实现。因此,需要深入了解提现的渠道、时间和限制,才能真正掌握白条消费额度的掌控权。 实际上,银行的设计目标在于鼓励用户有效利用白条的消费功能,并通过合理的提现机制,控制潜在的风险。
白条消费额度的提现方式,主要依赖于银行提供的“预借款”功能。并非所有白条都支持直接提现,而是通过预借款的方式将消费额度转变为可支取的现金或银行账户余额。通常,银行会在用户使用白条消费后,根据消费金额和还款期限,自动计算可预借的额度。这个额度并非消费额度的全部,而是银行根据风险评估预先释放的部分资金。提现的具体方式取决于银行的政策,常见的包括:转账至银行卡、手机银行转账、以及部分银行的线下柜台提现。值得注意的是,预借款并非息,但需要按照银行的约定及时还款,否则会产生利息。因此,提现的频率和金额需要根据用户的实际需求和还款计划进行合理规划,避免过度提现导致信用影响。
影响白条消费额度提现的因素众多。首先,还款期限是至关重要的。银行会根据还款期限计算可预借的额度,期限越短,可预借额度通常越少。 其次,用户的信用状况直接影响预借额度的额度上限。信用良好的用户,通常可以获得更高的预借额度,并享受更低的利息。相反,信用记录不佳的用户,可能受到限制,甚至无法申请预借款。此外,银行还会根据用户的消费习惯和还款记录,进行风险评估,从而影响预借额度。 任何一次消费都会在银行的风险评估体系中留下痕迹,因此,保持良好的消费习惯和还款记录,对提升提现额度至关重要。
最后,需要特别强调的是,任何提现操作都将触发银行的风控系统。提现的频率、金额、以及提现时间,都会被银行的系统记录和分析。频繁的提现操作,尤其是在还款日后,可能会被银行视为异常行为,从而影响未来的额度申请。 因此,提现需遵循银行的规定,通常银行会将提现的上限设定在每天或每周,以限制用户的过度提款行为。同时,提现时间也会受到一定限制,例如在银行的正常营业时间内才能进行提现。 建议用户在提现前仔细阅读白条协议,了解提现的具体规则和限制,并根据自己的实际情况制定合理的提现计划。
相关文章
高息取现三大雷区需警惕
高息贷款的隐形陷阱往往被忽视,其本质是将短期债务转化为长期负担。当借款人选择通过高利率渠道提取现金时,实质上是在用未来收入换当前流动性,这种操作容易陷入"借新还旧"的恶性循环。例如部分网贷平台的年化利...
花费套现的风险与合规指南
近年来,随着互联网金融的发展,“花费怎么套现”已经成为部分消费者追求高收益的一种手段。但这种行为不仅存在法律风险,也可能带来资金安全问题。在讨论这一话题时,我们需要从合规性、安全性以及合理性的角度进行...
白条额度获取技巧
白条作为信用工具,本质是金融机构基于用户信用记录发放的消费额度。其核心逻辑在于通过历史消费数据、还款能力等维度构建信用评估模型。用户若想通过系统漏洞获取额外额度,需精准把握数据更新周期与算法逻辑。例如...
白鹿时:慢享当下,心自安宁
“白鹿之时”是一个充满诗意与哲思的词语,它不仅象征着时间的流转和岁月的美好,更蕴含了对生活的细腻感知与深刻理解。从古至今,“白鹿之时”常被用作描述那些令人怀念、值得珍藏的美好时光,如同白鹿在晨曦中悠然...
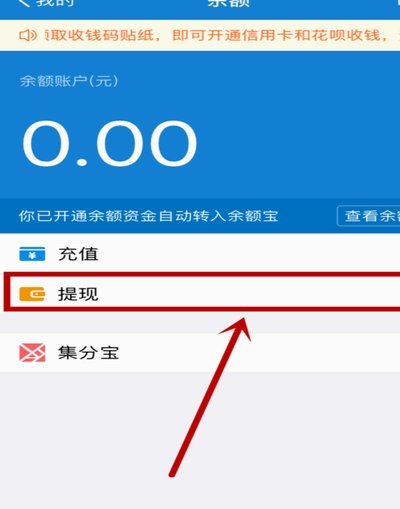
花呗提现手续费:你知不知道?
花呗提现手续费看似简单,实则暗藏不少门道,想要真正了解其中的计算逻辑,需要从多个维度进行拆解。首先,手续费的计算基础是提现金额,通常按万分之一到万分之五的区间浮动,具体数值与用户信用等级、使用频率、还...
分期乐有额度为何借不出?原因在这里
遇到分期乐有额度却借不出钱的情况,往往是因为平台系统检测到你的账户存在某些问题或不符合借款规则。首先,检查是否按照要求进行了实名认证和信息填写。如果个人信息不完整或存在错误,可能会影响审核通过。另外,...