花呗取现:全攻略,小心陷阱
花呗作为一种便捷的信用支付工具,已渗透到日常消费中,但许多人可能忽略其背后的金融机制。它本质上是蚂蚁借呗提供的短期信贷服务,允许用户在未直接使用银行卡的情况下,通过绑定的银行账户实现资金流转。想象一下,花呗余额可以像现金一样用于购物或提现,这种灵活性源于其与银行卡的深度整合。然而,用户在操作时往往面临一个关键问题:如何高效地将花呗中的虚拟资金转化为银行卡内的实际现金。这不仅仅是技术步骤,而是涉及风险控制和个人财务规划的深层过程。许多人在紧急情况下选择这种方式,因为它能快速解决资金短缺,但这也可能隐藏着不经意的财务陷阱。花呗的提现功能设计初衷是帮助用户管理现金流,却在实际使用中放大了消费冲动的风险。
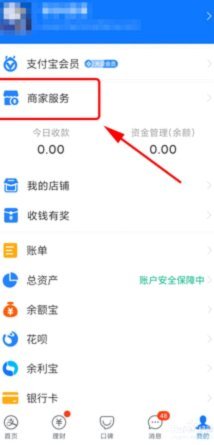
要将花呗现金提现到银行卡,用户需先进入支付宝APP,点击“花呗”入口,找到“账单”或“还款”选项,然后选择“银行卡还款”或“提现到银行卡”。这一步骤看似简单,但背后需要用户仔细核对绑定的银行卡信息,确保账户匹配且资金充足。实际操作中,支付宝会自动扣除花呗余额,转至银行卡,通常在1-3个工作日内到账。但用户必须理解,这不是无代价的转移;花呗余额的提现实质上是信用消费的兑现,可能触发自动还款机制或影响信用评分。举例来说,如果用户频繁提现,系统可能会视其为资金需求信号,进而调整信用额度。这种机制虽高效,却要求用户具备较强的财务管理意识,以避免资金链断裂。
从风险角度看,花呗取现到银行卡虽然提供了即时性,但也放大了利息和违约风险。用户若依赖花呗作为现金流来源,往往忽略了其高利率特性——通常在10%
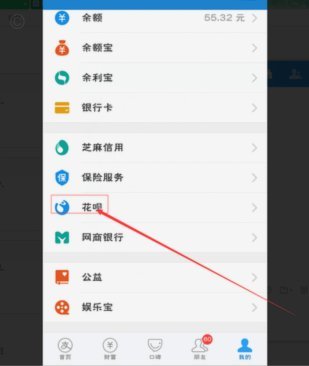
在现实场景中,花呗取现到银行卡的替代方案值得探讨,比如直接使用储蓄卡或探索其他信贷工具。这些选项能帮助用户建立更健康的资金管理习惯,而非依赖花呗的便利性。例如,绑定一张低利率的借记卡,可以减少取现依赖。长期来看,花呗模式鼓励即时消费,但个人应主动转向储蓄优先,以维持财务平衡。
相关文章
3万取现额度如何合理利用
便利卡包,作为一种日常生活中常见的支付工具,其取现额度设定往往是用户关注的重点。当便利卡包的取现额度被设定为3万元时,其影响与实际使用情况之间存在着复杂的数学关系,需要细致的分析。仅仅将3万元视为一个...
得物额度取现到账时间详解
关于得物额度取现到账的时间,许多用户常常感到困惑和焦虑。其实,理解这一过程的关键在于区分不同的影响因素以及掌握官方提供的操作指南。首先,我们需要明确的是,提现的处理时间会受到银行工作日及节假日的影响。...
携程拿去花怎么取消不用了
### 携程“拿去花”取消指南:从操作到避坑的全流程解析 携程的“拿去花”服务近年来逐渐成为平台生态中的一部分,尤其在鲜花订阅领域,其便捷性和用户体验一度被用户推崇。然而,随着个人需求变化或服务体验...
美团买药:套现陷阱曝光
流量经济下的补贴红利,往往是灰产觊觎的温床。美团买药套现这种现象,本质上是对平台营销预算的一次“精准劫持”。当用户试图利用平台发放的满减券、大额补贴或信用支付额度,通过虚构消费场景将虚拟权益转化为现金...
得物分期额度回收指南
得物分期购物额度回收,是指用户在使用得物APP进行商品购买时,通过分期付款方式获取的信用额度,在一定条件下可以进行回收和再利用。这一功能不仅优化了用户的消费体验,也为电商平台提供了更加灵活的用户管理策...
桃朵返利真实体验
近年来,随着互联网经济的快速发展,返利平台成为了不少消费者购物时的选择。其中,“桃朵”作为一个相对较新的玩家,在市场中逐渐崭露头角,但其真实情况和用户体验却备受关注。“桃朵返利怎么样?”这个问题涉及到...