白条如何通过微信实现信用借款
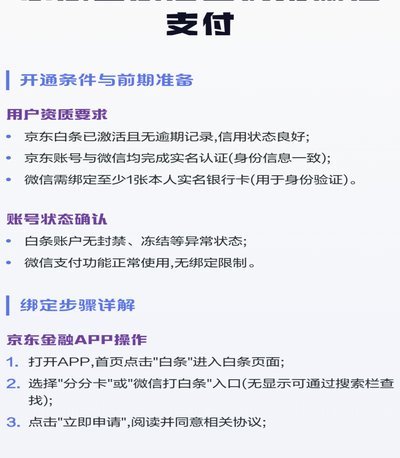
白条本质上并非一次性的“钱到账”,而是一种建立在微信支付庞大用户交易数据基础上的,系统级的即时信用透支额度。要理解如何从平台获取这笔款项,必须跳脱出单纯的“借贷”思维,将其视为一个高度复杂的信贷生态循...
携程通疗养费:套现风险与价值解读
疗养服务费用,本质上构成了一种复杂的服务与消费混合金融产品。用户追求的所谓的“套现”,其核心逻辑并非简单的资金周转,而是试图突破该费用的本源属性——即将健康服务、体验价值和支付凭证进行脱钩,将票面价值...
分期乐显示有额度就一定能提现吗?详解影响提现成功的因素
分期乐的额度展示机制本质上是基于算法模型的信用预估,而非绝对承诺。系统通过用户历史行为数据构建信用画像,将额度视为潜在可用额度而非实际可提取资金。这种设计本质上是风险控制的前置环节,而非最终交易的保证...
白条额度怎么提升?这几招让你更快获得
要想获取“白条”信用购额度,首先需要了解阿里巴巴旗下的蚂蚁金服推出的这一产品。白条是一种灵活的消费金融工具,用户可以通过它进行先享后付式的消费购物。要成功获得白条信用购额度,可以按照以下几个步骤操作:...
微信分付如何被巧妙套取
微信分付机制的本质,并非单纯的资金流转工具,而是一个涉及多方参与、环形账目构建和实时数据交互的复杂支付网络。从风险分析角度审视,“套取”行为的核心切入点,必然是机制内部的时滞性(Latency)或认知...
羊小咩:购物额度提现更轻松
在电子商务日益蓬勃发展的今天,用户对于购物额度的需求愈发多样化。以“羊小咩”为例,其作为一个提供各类商品和服务的电商平台,用户如何高效地管理和使用购物额度成为了一个值得关注的话题。本文将从平台角度出发...
鹿优选9000套家居怎么定价
在当今市场竞争激烈的今天,消费者的选择往往面临着信息过载与价值衡量的困难。特别是在家居、装饰领域,价格成为衡量产品质量和价值的重要标准之一。而“鹿优选9000套”作为一款备受关注的产品,它的定价背后反...
套现手续费背后的法律风险真相
剥离掉“服务费”这一层温情的伪装,套现过程中商家收取的费用本质上是一种违规的风险溢价。这种交易逻辑并非基于真实商品的价值交换,而是利用信用卡信用额度进行资金转移的一种变相金融服务。当商家的结算金额与实...
携程旅行预付变现金借款轻松游
携程平台近期推出的"拿去花借现金"功能,实质是将旅游消费场景与即时金融工具深度融合的产物。通过整合携程的用户消费数据与金融授信模型,该服务实现了从预订到支付的无缝衔接。用户在预订机票酒店时,系统会基于...
便荔卡包购物额度转账全攻略
在现代消费体系中,便荔卡包作为一种灵活的支付工具,正在逐渐改变人们的购物方式。它不仅能够为消费者提供便利,还能通过额度管理实现资金的灵活运用。然而,关于便荔卡包购物额度的转账问题,很多人还存在疑问。实...